La finanza può essere un bene culturale? La risposta è fatta di grafici, numeri e classici letterari
Lo strumento finanziario del grafico di mercato è un’ottima rappresentazione della collettività e funziona come memoria storica e monito. In questo senso la finanza può essere intesa come un bene culturale di tutti

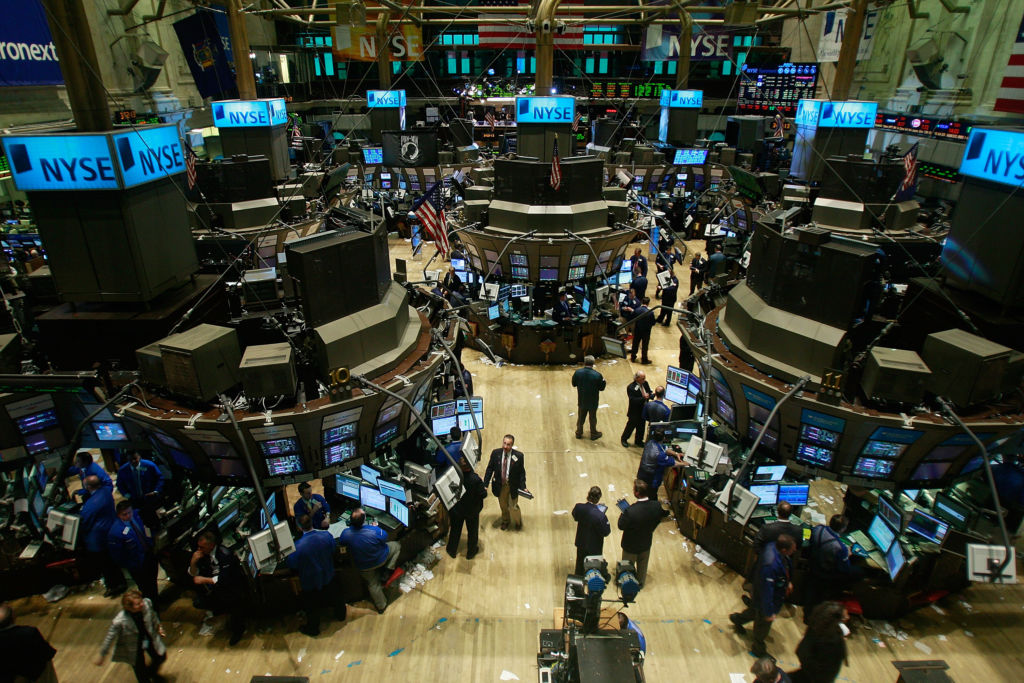
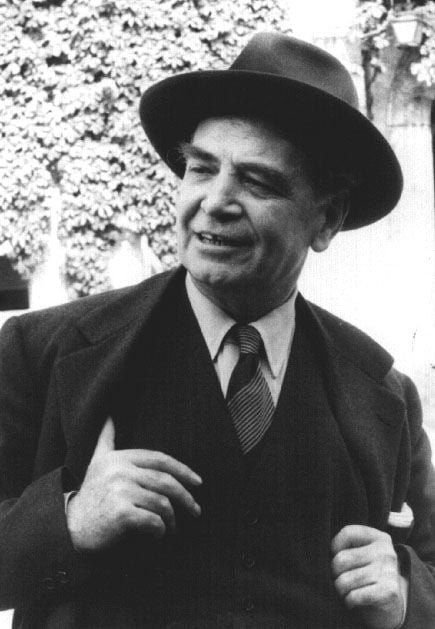
“Non vedo alcuna differenza tra una poesia e un bilancio. Nella loro espressione migliore, sono ciascuno un’opera d’arte e io mi avvicino a entrambi nello stesso modo”: lo dice Raffaele Mattioli (Vasto, 1895 – Roma, 1973), uno dei più noti banchieri-intellettuali italiani del Novecento. Paragona la poesia a un bilancio perché entrambi devono essere letti e percepiti. Davanti all’uno come davanti all’altra, il lettore cerca un “centro di gravità”, un “punto focale”, si domanda quale sia il peso delle diverse componenti, se vi sia un equilibrio, se le fondamenta possano reggere. Le stesse domande, osserva, possono essere rivolte a un conto profitti e perdite, a Shakespeare, alla struttura gotica di un Duomo o al Falstaff di Verdi. In tutti questi casi “si cerca sempre la fonte della verità”. Come con la contabilità, anche un grafico finanziario può essere letto e interpretato: non soltanto osservato nel tentativo di prevedere se il mercato salirà o scenderà, ma interrogato per comprendere ciò che racconta del passato e degli uomini che, attraverso le loro decisioni, ne hanno disegnato l’andamento.
Guardare alla finanza come a una grande storia
Tra le molte forme attraverso cui la finanza lascia traccia di sé, il grafico storico è forse la più immediata. Traduce in una sola immagine decenni di prezzi, aspettative e decisioni. Prendiamo come caso esemplare il mercato azionario americano: una linea che attraversa più di un secolo di crisi, guerre, innovazioni, entusiasmi e ripartenze. A prima vista vi sono soltanto date e prezzi. Ma ogni punto registra il valore che milioni di operatori, attraverso i propri scambi, hanno attribuito in quel momento al futuro. Preso isolatamente è un numero; inserito nella successione degli altri diventa parte di una storia. Un indice azionario non coincide naturalmente con la storia di una nazione, ma ne conserva una dimensione particolare: il modo in cui uomini e istituzioni hanno valutato il presente e immaginato ciò che sarebbe venuto dopo. Dentro la curva rimangono fiducia e paura, imitazione ed entusiasmo, convinzioni che si rafforzano e improvvisamente si dissolvono.

L’andamento dei grafici in finanza
Lo stesso vale per il grafico di una singola società. La curva di un’impresa emblematica non ne racconta integralmente le vicende, ma racconta come quelle vicende sono state percepite e immaginate dalla collettività degli investitori. Un nuovo prodotto, una crisi, un cambio di strategia o una promessa di crescita diventano aspettative e, attraverso una moltitudine di decisioni individuali, lasciano una traccia. Il grafico finisce, così, per raccontare non soltanto ciò che un’impresa è stata, ma anche ciò che, in momenti diversi, il mercato ha creduto che potesse diventare.
Leggere il grafico come un classico
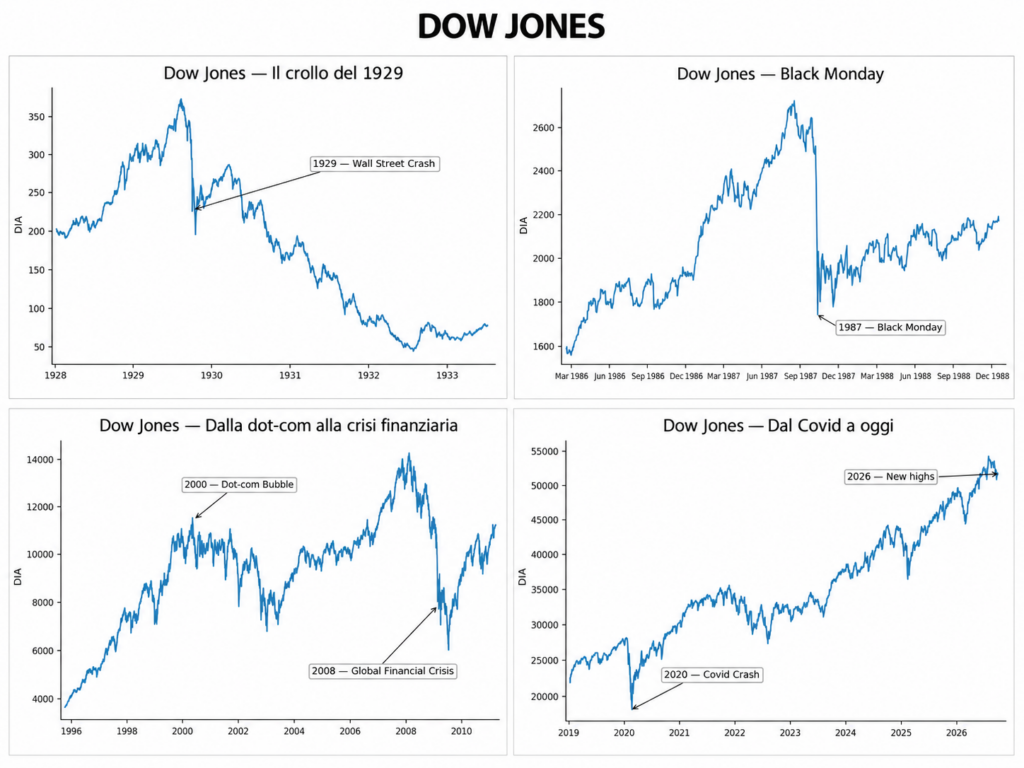
Nella lettera a Francesco Vettori del 10 dicembre 1513, Machiavelli racconta il celebre rito serale con cui, immergendosi nella lettura dei classici, entra “nelle antique corti delli antiqui huomini”. Lì conversa con loro e non esita a “domandarli della ragione delle loro azioni”. Quel dialogo riattiva il passato: ciò che è già accaduto non rimane confinato nel proprio tempo, ma viene nuovamente interrogato e rimesso in gioco nel presente. Lo stesso esercizio può essere compiuto davanti a un grafico di mercato. Non limitarsi a registrare che nel 1929 i prezzi crollarono, che alla fine degli Anni Novanta raggiunsero valutazioni eccezionali o che nel 2008 precipitarono nuovamente, ma chiedersi quali convinzioni abbiano prodotto quei movimenti. Perché compravano? Che cosa ritenevano possibile? Perché un determinato prezzo appariva ragionevole? Quando una speranza sul futuro divenne un’aspettativa condivisa? Quando l’ottimismo diventò euforia e quando, al contrario, la fiducia cedette alla paura? Petrarca costruisce un rapporto altrettanto vivo con gli autori che lo hanno preceduto. I classici non vengono semplicemente conservati: vengono letti, interrogati, assimilati, fino a diventare parte del presente. La tradizione non consiste nella copia del passato, ma nella capacità di riceverlo e rimetterlo in circolazione dentro un tempo nuovo. Tornare al 1929 non significa, quindi, pensare che ogni crisi debba ripeterne il percorso, né tornare al 2000 significa immaginare che ogni entusiasmo tecnologico debba avere lo stesso esito. Quelle esperienze acquistano significato quando vengono messe in relazione con problemi nuovi.
I dati non cambiano, ma noi sì
Qui interviene Ezio Raimondi. Un classico continua a vivere perché continua a essere riletto: il testo rimane lo stesso, mentre cambiano coloro che lo interrogano e le domande che gli vengono rivolte. Il dato non cambia. Cambia chi lo guarda. La bolla tecnologica del 2000 occupa sempre lo stesso tratto della curva, ma riletta oggi può essere interrogata diversamente, alla luce di una nuova fase di entusiasmo per le possibilità economiche della tecnologia. Possiamo chiederle quale rapporto esistesse tra innovazione reale, aspettative sul futuro e prezzi attribuiti alle imprese. È questa la ricontestualizzazione: riportare una testimonianza del passato dentro le domande del presente senza fingere che i due contesti coincidano. E significa anche riconsiderarla, perché la distanza permette di osservare conseguenze che chi viveva dentro l’evento non poteva ancora conoscere. Il passato può essere riattivato; non può essere trasformato in una profezia.
Quando il grafico diventa bene culturale
È proprio attraverso questa continua rilettura che il grafico può acquistare un significato ulteriore rispetto alla funzione finanziaria per cui è nato. Un bene culturale vive nel riconoscimento e nella condivisione, attraverso simboli e memorie, e continua a essere ricontestualizzato nella distanza temporale. Il grafico storico di un mercato può presentare queste stesse caratteristiche: conserva eventi che hanno segnato generazioni diverse, alcuni dei quali hanno assunto un valore simbolico; viene trasmesso e continuamente riletto; consente al presente di porre nuove domande al passato. Il 1929 non è più soltanto una data o una variazione percentuale: richiama l’euforia che si trasforma in panico. Il 2008 evoca la fragilità di un sistema e il dissolversi della fiducia. Il 2020 conserva la memoria di un futuro che, nel giro di pochi giorni, divenne improvvisamente indecifrabile. La lunga curva raccoglie queste esperienze e impedisce che restino episodi isolati, trasformandosi in un archivio della memoria finanziaria collettiva.
Il passaggio dalla finanza all’ambito umanistico
Il grafico può, così, essere considerato, in senso umanistico, un bene culturale. Nato per rappresentare prezzi, finisce per custodire esperienza; nato per descrivere il presente del mercato, sopravvive a quel presente e diventa testimonianza per chi viene dopo. Ed è una testimonianza particolare, perché nasce senza che nessuno abbia deciso di produrla: milioni di persone comprano e vendono perseguendo finalità individuali, ma dalla somma delle loro decisioni emerge una rappresentazione collettiva che nessuno ha progettato e che, a distanza di tempo, racconta qualcosa di loro.
Non si può dedurre il futuro dai dati del passato
Su quasi ogni rappresentazione finanziaria compare, però, un’avvertenza: “Le performance passate non sono indicative dei risultati futuri”. Sembra una limitazione; è, invece, la chiave per comprenderne il valore. Il grafico storico non è un oracolo. Non ci dice che cosa accadrà: conserva ciò che è accaduto quando altri uomini, prima di noi, hanno dovuto decidere senza conoscere il futuro. Sappiamo come si concluse il 1929; chi comprava nel 1928 non lo sapeva. Conosciamo oggi l’importanza storica di Internet; chi investiva alla fine degli Anni Novanta doveva distinguere una trasformazione autentica dalle aspettative che vi si stavano accumulando intorno. Noi conosciamo l’esito, ma possiamo tornare al momento in cui quell’esito era ancora futuro. È, allora, che il grafico diventa testimone e monito: non per suggerirci che cosa fare domani, ma per permetterci di interrogare le decisioni di chi ci ha preceduto e comprendere meglio come l’uomo sceglie quando il futuro è ancora incerto. È in questo passaggio dalla previsione alla memoria che una curva di prezzi cessa di essere soltanto finanza e diventa cultura.
Francesco Maria Mainardis
Artribune è anche su Whatsapp. È sufficiente cliccare qui per iscriversi al canale ed essere sempre aggiornati
