
Il ladro è cambiato, la polizza del museo no. Uno sguardo da vicino alle assicurazioni delle opere d’arte
I contratti che proteggono le collezioni d’arte sono scritti per un rischio che nel frattempo si è allargato: furti violenti, cyber crime, guerre, terrorismo, eventi climatici estremi, calamità naturali. Ecco come (non) funzionano le polizze dei musei

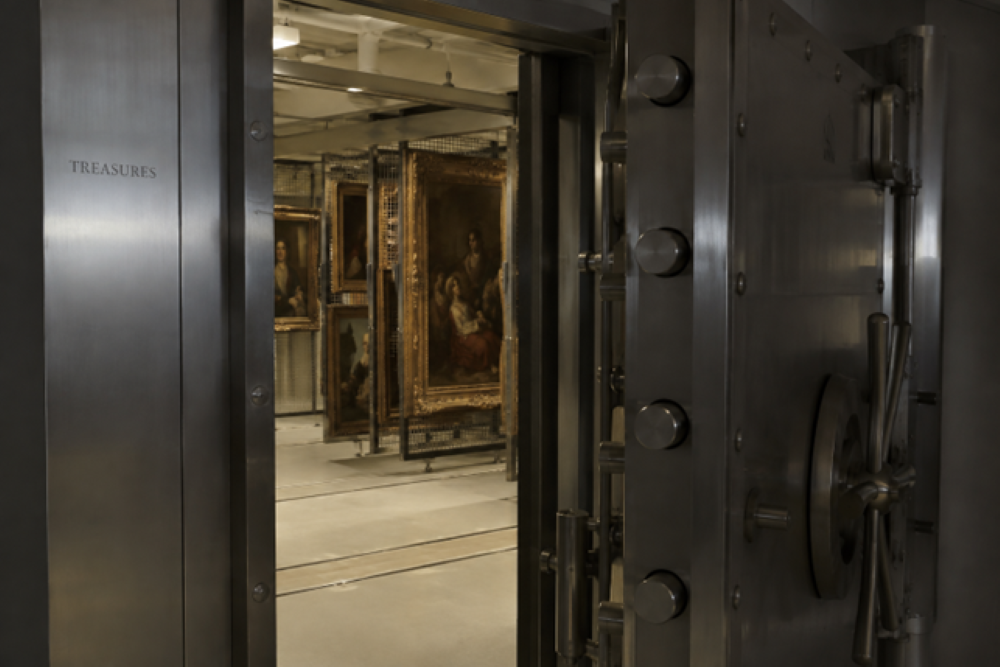
La sera di Ferragosto, a Messina, qualcuno è entrato nel museo regionale, ha rotto le teche e se n’è andato con tre tavole del Polittico di San Gregorio e una tavoletta di Antonello. Ci ha messo tre minuti. Nove giorni dopo Europol ha pubblicato un rapporto per dirci che non era un incidente siciliano ma un fenomeno europeo: i ladri di musei non sono più i gentiluomini silenziosi del cinema, sono gruppi messi insieme su un telefono, entrano con la mazza e non gli importa di essere filmati. Se ne è parlato con le parole della sicurezza. Io vorrei parlarne con quelle di chi da oltre trent’anni assicura opere d’arte, perché il ladro nuovo, prima o poi, arriva sulla scrivania di chi in un museo deve scegliere una polizza. E la trova impreparata.
Come funzionano le assicurazioni dei musei?
Le polizze con cui i musei proteggono le loro opere sono state costruite per i rischi di vent’anni fa. Nel frattempo, i rischi hanno fatto figli. Il furto violento rende inutili, o pericolose, le prescrizioni di sicurezza scritte per chi entra di notte in punta di piedi: una prescrizione non rispettata alla lettera, per una compagnia, è un motivo per non pagare. La guerra, ieri clausola di stile, oggi è una carta geografica: esclusa a terra, coperta in viaggio solo se il contratto lo dice e con liste di aree che cambiano ogni settimana. Il terrorismo ha un sottolimite che nessuno confronta con quello che c’è appeso alle pareti. Il clima ha fatto dei depositi interrati il punto più fragile di un museo, e le clausole sull’acqua sono le più diverse da un contratto all’altro. I terremoti stanno nell’ultima pagina, quella delle franchigie catastrofali, che non legge nessuno. Tutto questo nelle polizze c’è. Il guaio è che non si vede da un elenco di garanzie, e l’elenco di garanzie è l’unico strumento con cui i musei scelgono. Un museo pubblico compra le sue coperture con una gara, com’è giusto. Ma la gara è scritta come una lista della spesa: furto, incendio, trasporto, grandine. Le offerte si confrontano spuntando la lista e, a lista uguale, vince chi costa meno. Il testo non lo legge nessuno, perché nessuno ha chiesto di leggerlo. Eppure, una polizza non è un elenco. È un contratto, e in un contratto conta la frase, non il titolo. Due polizze possono portare entrambe il nome dei Lloyd’s e dire una il contrario dell’altra, perché il nome dell’assicuratore non scrive il testo. Lo scrive chi struttura la copertura, nell’interesse di chi lo paga.

Come scrivere le polizze per le opere d’arte
Un esempio che uso con i direttori. Un’opera parte in prestito con una buona polizza, clausole guerra comprese. L’aereo fa scalo nel Golfo e l’aeroporto viene colpito. La polizza paga? Dipende. L’opera era a bordo o l’avevano scaricata? L’aereo era fermo o stava atterrando? Quella zona era in lista prima o dopo la partenza? A ogni domanda ogni polizza risponde a modo suo, e nessuna risposta sta nell’elenco delle garanzie. Sta nel testo che nessuno ha letto. L’ordine giusto è l’opposto di quello che si pratica. Prima si guarda cosa si sta assicurando: quali opere, quanti prestiti, quali sedi, quali partner e con che patrimonio, quali depositi e in che città. Poi si scrivono gli scenari in forma di domanda: se succede questo, chi paga? Poi un testo che risponda. Solo alla fine il prezzo. Confrontare i prezzi di due testi che non si sono letti non è una gara, è una lotteria con soldi pubblici. E serve qualcuno che abbia il compito di leggere i contratti prima che un’opera parta. Se nessuno ha quel compito, quella funzione non è buona né cattiva. Non c’è.
Assicurazioni e prestiti, come evitare i furti nei musei
Resta chi presta. Quando un museo dà un’opera a una mostra, accetta la polizza che gli porta l’organizzatore, scritta dal broker dell’organizzatore, con il testo che fa comodo all’organizzatore. Il museo è il proprietario, è lui che perde se va male, e non ha scritto una riga del contratto che dovrebbe proteggerlo. In qualsiasi altro mestiere si chiamerebbe imprudenza. Nel mondo dei prestiti si chiama prassi.
Il minimo, dopo Messina e dopo Europol, è smettere di considerare la polizza una spesa da limare e cominciare a considerarla per quello che è: l’unico foglio che, la mattina dopo un furto, dice chi paga. E quella mattina, ve lo assicuro, nessuno chiederà quanto costava.
Massimo Maggio
(broker assicurativo nel settore Fine Art, membro del cda di Axio insurance Broker, nonché autore del libro Il prestito delle opere d’arte)
(Grazie all'affiliazione Amazon riconosce una piccola percentuale ad Artribune sui vostri acquisti)
Artribune è anche su Whatsapp. È sufficiente cliccare qui per iscriversi al canale ed essere sempre aggiornati
